
پایان سلطه وثیقه در نظام بانکی؛ سیفی خواستار بازنگری در مقررات اعتباردهی شد»
مدیرعامل بانک ملی ایران با تأکید بر ضرورت تغییر پارادایم در نظام بانکی کشور، حرکت از وثیقهمحوری به اعتبارمحوری را یکی از الزامات توسعه بانکداری مدرن دانست و گفت: تحقق این تحول، علاوه بر اصلاح ...
به گزارش پول و تجارت، در دومین روز از هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، پنل تخصصی «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» با حضور فعالان این حوزه در استیج ایبنا برگزار شد. در این نشست، محسن سیفی، مدیرعامل بانک ملی ایران، با تشریح چالشهای نظام اعتباردهی کشور، بر ضرورت بازتعریف مبانی تصمیمگیری برای اعطای تسهیلات تأکید کرد.
سیفی با اشاره به تفاوتهای بانکداری سنتی و مدرن اظهار کرد: بخش قابلتوجهی از قواعد و مقررات طراحیشده از سوی رگولاتور، بر مبنای الزامات بانکداری سنتی شکل گرفته است؛ در حالی که توسعه بانکداری مدرن، بازنگری در برخی ضوابط و سازوکارهای موجود را اجتنابناپذیر میکند.
وی با بیان اینکه در نظام بانکداری سنتی، وثیقه یکی از مهمترین معیارهای پرداخت تسهیلات محسوب میشود، افزود: وثیقه در واقع ابزاری برای کنترل ریسک و جلوگیری از زیان بانک است و نباید بهعنوان معیار اصلی سنجش صلاحیت اعتباری متقاضی در نظر گرفته شود. به همین دلیل، لازم است میان توان اعتباری افراد و میزان دارایی و وثایق آنها تمایز قائل شویم.
دارایی بیشتر، لزوماً به معنای اعتبار بالاتر نیست
مدیرعامل بانک ملی ایران برای تبیین تفاوت رویکرد وثیقهمحور و اعتبارمحور، به مثالی از دو متقاضی دریافت تسهیلات اشاره کرد و گفت: تصور کنید دو نفر هر کدام برای دریافت ۱۰۰ میلیون تومان تسهیلات اقدام کردهاند. نفر نخست از خانه و خودروی ارزشمندی برخوردار است، اما سابقه مناسبی در بازپرداخت تعهدات مالی خود ندارد. در مقابل، نفر دوم دارایی قابلتوجهی ندارد و حتی ممکن است مستأجر باشد، اما از درآمد ثابت برخوردار است و در گذشته بدهیهای خود را بهموقع پرداخت کرده است.
به گفته سیفی، در نظام وثیقهمحور احتمالاً فرد نخست در اولویت دریافت تسهیلات قرار میگیرد، اما در نظام اعتبارمحور، سابقه خوشحسابی، رفتار مالی و توان بازپرداخت فرد دوم اهمیت بیشتری خواهد داشت. این همان تغییری است که نظام بانکی برای حرکت به سمت بانکداری مدرن باید در تصمیمگیریهای اعتباری خود دنبال کند.
وی با اشاره به شرایط اقتصادی کشور و محدودیتهای موجود در حوزه بانکداری خرد و شرکتی، تغییر این رویکرد را ضرورتی برای شبکه بانکی دانست و تصریح کرد: بانکها باید اعتبارمحوری را در تمامی ابعاد فعالیت اعتباری خود، از جمله مدیریت پرتفوی، ساختارهای سازمانی، دستورالعملها و آییننامههای پرداخت تسهیلات، مورد توجه قرار دهند.
اصلاح مقررات؛ حلقه ضروری تحول اعتبارسنجی
سیفی تأکید کرد که تحقق نظام اعتبارمحور صرفاً با تغییر سیاستهای داخلی بانکها امکانپذیر نیست و رگولاتور نیز باید متناسب با این تحول، مقررات و چارچوبهای نظارتی خود را بازنگری کند.
وی خاطرنشان کرد: حتی در شرایطی که بانک وثایق قابلتوجهی از مشتری دریافت کرده است، نباید صرفاً وجود وثیقه مبنای ارزیابی ریسک و تصمیمگیریهای نظارتی قرار گیرد. بنابراین، اصلاح نگاه نهاد ناظر و بازتعریف معیارهای ارزیابی عملکرد بانکها نیز از الزامات استقرار نظام اعتبارمحور به شمار میرود.
مدیرعامل بانک ملی ایران همچنین بر ضرورت تبیین مفاهیم بنیادین اعتبارمحوری برای قانونگذاران، رگولاتور و شبکه بانکی تأکید کرد و افزود: در کنار اصلاح مقررات و تغییر نگرشها، ابزارهای اعتبارسنجی باید از دقت، کیفیت و اعتبار کافی برخوردار باشند تا بتوانند مبنای قابل اتکایی برای تصمیمگیریهای مالی قرار گیرند.
اختلاف رتبههای اعتباری، تهدیدی برای اعتماد عمومی
وی در بخش دیگری از سخنان خود با اشاره به فعالیت شرکتهای اعتبارسنجی، ایجاد هماهنگی و قابلیت مقایسه میان خروجی این شرکتها را ضروری دانست.
سیفی توضیح داد: اگر یک متقاضی با اطلاعات اعتباری یکسان در یک شرکت اعتبارسنجی رتبه مشخصی دریافت کند، اما در شرکت دیگری رتبهای کاملاً متفاوت به دست آورد، این مسئله میتواند اعتماد عمومی به نظام اعتبارسنجی را خدشهدار کند. از این رو، همگرایی در روشها، استانداردها و نتایج اعتبارسنجی برای توسعه این صنعت اهمیت ویژهای دارد.
اعتبارسنجی؛ ابزار تصمیمسازی، نه تصمیمگیری
مدیرعامل بانک ملی ایران در جمعبندی مباحث خود، بر جایگاه واقعی اعتبارسنجی در فرآیند اعطای تسهیلات تأکید کرد و گفت: اعتبارسنجی قرار نیست بهصورت مستقیم مشخص کند که به کدام متقاضی تسهیلات پرداخت شود یا نشود؛ بلکه وظیفه آن فراهم کردن دادههای شفاف، دقیق و قابل اتکا درباره وضعیت اعتباری افراد و کسبوکارهاست تا بانکها و سایر ارائهدهندگان خدمات مالی بتوانند بر اساس این اطلاعات تصمیمگیری کنند.
وی در پایان تأکید کرد: توسعه نظام اعتبارسنجی نیازمند فراهمسازی زیرساختهای فنی، اصلاح چارچوبهای قانونی و مقرراتی و ایجاد هماهنگی میان بازیگران این حوزه است؛ اقداماتی که باید بهعنوان پیشنیازهای اصلی تحول در نظام اعتباردهی کشور در اولویت قرار گیرند.
سیفی با اشاره به تفاوتهای بانکداری سنتی و مدرن اظهار کرد: بخش قابلتوجهی از قواعد و مقررات طراحیشده از سوی رگولاتور، بر مبنای الزامات بانکداری سنتی شکل گرفته است؛ در حالی که توسعه بانکداری مدرن، بازنگری در برخی ضوابط و سازوکارهای موجود را اجتنابناپذیر میکند.
وی با بیان اینکه در نظام بانکداری سنتی، وثیقه یکی از مهمترین معیارهای پرداخت تسهیلات محسوب میشود، افزود: وثیقه در واقع ابزاری برای کنترل ریسک و جلوگیری از زیان بانک است و نباید بهعنوان معیار اصلی سنجش صلاحیت اعتباری متقاضی در نظر گرفته شود. به همین دلیل، لازم است میان توان اعتباری افراد و میزان دارایی و وثایق آنها تمایز قائل شویم.
دارایی بیشتر، لزوماً به معنای اعتبار بالاتر نیست
مدیرعامل بانک ملی ایران برای تبیین تفاوت رویکرد وثیقهمحور و اعتبارمحور، به مثالی از دو متقاضی دریافت تسهیلات اشاره کرد و گفت: تصور کنید دو نفر هر کدام برای دریافت ۱۰۰ میلیون تومان تسهیلات اقدام کردهاند. نفر نخست از خانه و خودروی ارزشمندی برخوردار است، اما سابقه مناسبی در بازپرداخت تعهدات مالی خود ندارد. در مقابل، نفر دوم دارایی قابلتوجهی ندارد و حتی ممکن است مستأجر باشد، اما از درآمد ثابت برخوردار است و در گذشته بدهیهای خود را بهموقع پرداخت کرده است.
به گفته سیفی، در نظام وثیقهمحور احتمالاً فرد نخست در اولویت دریافت تسهیلات قرار میگیرد، اما در نظام اعتبارمحور، سابقه خوشحسابی، رفتار مالی و توان بازپرداخت فرد دوم اهمیت بیشتری خواهد داشت. این همان تغییری است که نظام بانکی برای حرکت به سمت بانکداری مدرن باید در تصمیمگیریهای اعتباری خود دنبال کند.
وی با اشاره به شرایط اقتصادی کشور و محدودیتهای موجود در حوزه بانکداری خرد و شرکتی، تغییر این رویکرد را ضرورتی برای شبکه بانکی دانست و تصریح کرد: بانکها باید اعتبارمحوری را در تمامی ابعاد فعالیت اعتباری خود، از جمله مدیریت پرتفوی، ساختارهای سازمانی، دستورالعملها و آییننامههای پرداخت تسهیلات، مورد توجه قرار دهند.
اصلاح مقررات؛ حلقه ضروری تحول اعتبارسنجی
سیفی تأکید کرد که تحقق نظام اعتبارمحور صرفاً با تغییر سیاستهای داخلی بانکها امکانپذیر نیست و رگولاتور نیز باید متناسب با این تحول، مقررات و چارچوبهای نظارتی خود را بازنگری کند.
وی خاطرنشان کرد: حتی در شرایطی که بانک وثایق قابلتوجهی از مشتری دریافت کرده است، نباید صرفاً وجود وثیقه مبنای ارزیابی ریسک و تصمیمگیریهای نظارتی قرار گیرد. بنابراین، اصلاح نگاه نهاد ناظر و بازتعریف معیارهای ارزیابی عملکرد بانکها نیز از الزامات استقرار نظام اعتبارمحور به شمار میرود.
مدیرعامل بانک ملی ایران همچنین بر ضرورت تبیین مفاهیم بنیادین اعتبارمحوری برای قانونگذاران، رگولاتور و شبکه بانکی تأکید کرد و افزود: در کنار اصلاح مقررات و تغییر نگرشها، ابزارهای اعتبارسنجی باید از دقت، کیفیت و اعتبار کافی برخوردار باشند تا بتوانند مبنای قابل اتکایی برای تصمیمگیریهای مالی قرار گیرند.
اختلاف رتبههای اعتباری، تهدیدی برای اعتماد عمومی
وی در بخش دیگری از سخنان خود با اشاره به فعالیت شرکتهای اعتبارسنجی، ایجاد هماهنگی و قابلیت مقایسه میان خروجی این شرکتها را ضروری دانست.
سیفی توضیح داد: اگر یک متقاضی با اطلاعات اعتباری یکسان در یک شرکت اعتبارسنجی رتبه مشخصی دریافت کند، اما در شرکت دیگری رتبهای کاملاً متفاوت به دست آورد، این مسئله میتواند اعتماد عمومی به نظام اعتبارسنجی را خدشهدار کند. از این رو، همگرایی در روشها، استانداردها و نتایج اعتبارسنجی برای توسعه این صنعت اهمیت ویژهای دارد.
اعتبارسنجی؛ ابزار تصمیمسازی، نه تصمیمگیری
مدیرعامل بانک ملی ایران در جمعبندی مباحث خود، بر جایگاه واقعی اعتبارسنجی در فرآیند اعطای تسهیلات تأکید کرد و گفت: اعتبارسنجی قرار نیست بهصورت مستقیم مشخص کند که به کدام متقاضی تسهیلات پرداخت شود یا نشود؛ بلکه وظیفه آن فراهم کردن دادههای شفاف، دقیق و قابل اتکا درباره وضعیت اعتباری افراد و کسبوکارهاست تا بانکها و سایر ارائهدهندگان خدمات مالی بتوانند بر اساس این اطلاعات تصمیمگیری کنند.
وی در پایان تأکید کرد: توسعه نظام اعتبارسنجی نیازمند فراهمسازی زیرساختهای فنی، اصلاح چارچوبهای قانونی و مقرراتی و ایجاد هماهنگی میان بازیگران این حوزه است؛ اقداماتی که باید بهعنوان پیشنیازهای اصلی تحول در نظام اعتباردهی کشور در اولویت قرار گیرند.

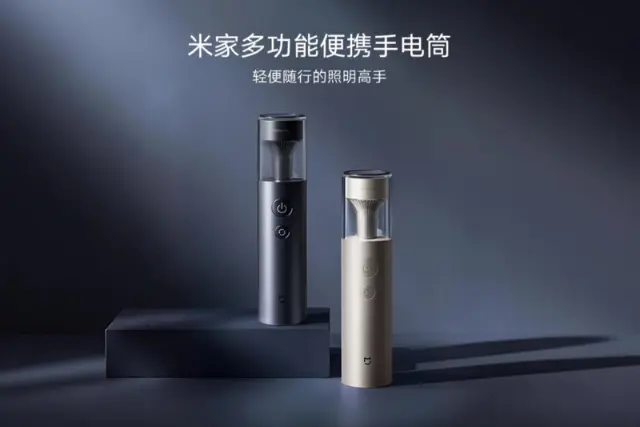
از روشنایی خیرهکننده تا شبیهسازی نور شمع؛ مدل طلایی چراغقوه ارزانقیمت شیائومی معرفی شد

قیمت XRP به یک دلار بازگشت؛ برنامه وامدهی ریپل در آستانه اجرای آزمایشی!
محدودیت شرکت در امتحانات نهایی دیماه ۱۴۰۵ برداشته شد
توکن آنتروپیک در کیف پول بایننس عرضه شد؛ شرایط خرید چیست؟
ارسال دیدگاه
دیدگاهها