پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
- زومیت
- ایران
- پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و لندتکها»؛ BNPLها محرک گذار از اعتباردهی وثیقهمحور به اعتبارمحوری بودند
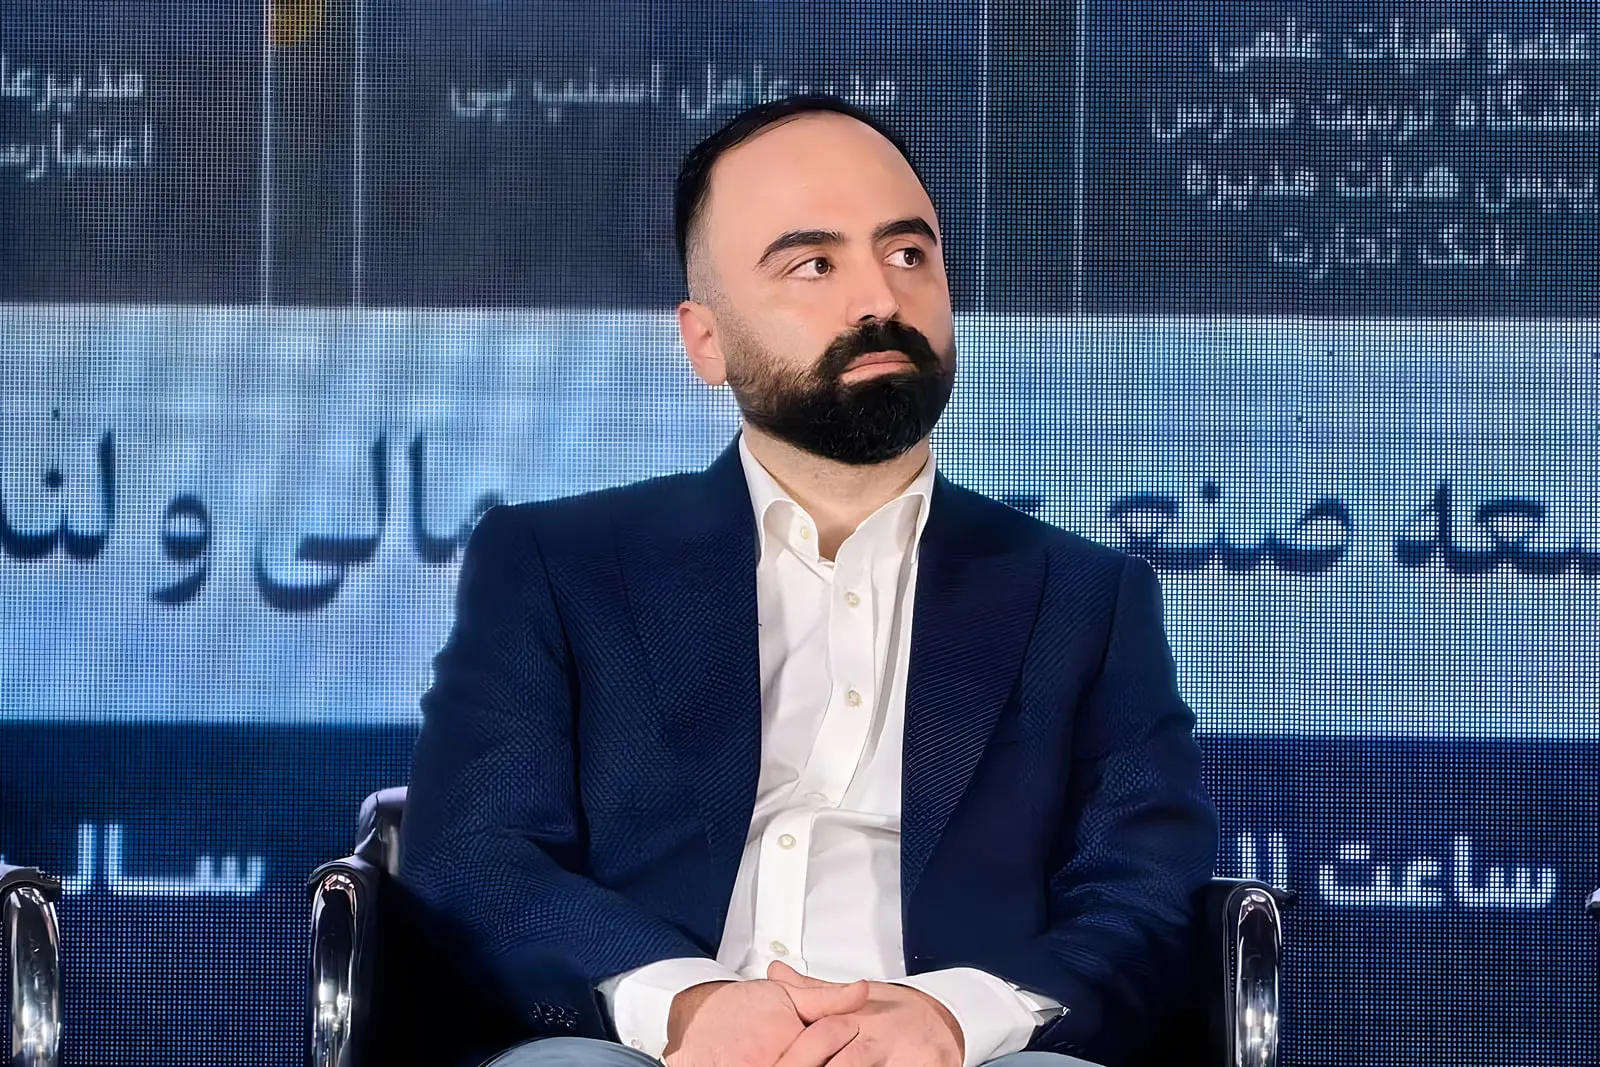
مدیرعامل اسنپپی با اشاره به نقش پلتفرمهای BNPL گفت: حرکت از وثیقهمحوری به اعتباردهی مبتنی بر اعتبار افراد، یکی از تحولات مهم شش سال گذشته بوده است.
مدیرعامل اسنپپی با اشاره به نقش پلتفرمهای BNPL گفت: حرکت از وثیقهمحوری به اعتباردهی مبتنی بر اعتبار افراد، یکی از تحولات مهم شش سال گذشته بوده است.
در پنل تخصصی «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» که روز چهارشنبه ۲۷ آبانماه در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد، مدیران بانکی و فعالان این حوزه درباره گذار از وثیقهمحوری به اعتبارمحوری گفتوگو کردند. مجید حسامی، مدیرعامل و همبنیانگذار اسنپپی، در این نشست ضمن تشریح تجربه ششساله این شرکت در توسعه مدل اعتبارسنجی مبتنی بر دادههای رفتاری کاربران، به محدودیتهای نظام اعتبارسنجی و موانع استفاده از گزارشهای شرکت اعتبارسنجی ایران برای اعتبارهای کوتاهمدت پرداخت.
اعتبارمحوری به معنای حذف کامل وثیقه نیست
محمدعلی رستگار، رئیس هیئتمدیره بانک تجارت و عضو هیئت علمی دانشگاه تربیت مدرس، گفت: مدلهای اعتبارسنجی باید متناسب با نوع مشتری طراحی شوند و نمیتوان اشخاص حقیقی، کسبوکارهای کوچک، استارتاپها و شرکتهای بزرگ را با معیارهای یکسان ارزیابی کرد. به گفته او، توسعه اعتباردهی مبتنی بر رفتار افراد میتواند به فراگیری مالی کمک کند؛ چراکه همه افراد وثیقه کافی ندارند، اما باید امکان دسترسی به خدمات اعتباری برای آنها فراهم باشد.
رستگار با اشاره به مفهوم زیان اعتباری مورد انتظار افزود: بانکها باید احتمال نکول، میزان منابع در معرض ریسک و امکان بازیابی آنها را در ارزیابی اعتباری لحاظ کنند. وی همچنین بر تفاوت رفتار اعتباری گذشته با توان بازپرداخت آینده تأکید کرد و گفت: حرکت به سمت اعتبارمحوری به معنای حذف کامل وثیقه نیست و مدل اعتباردهی باید متناسب با نوع مشتری، اندازه تسهیلات و میزان ریسک انتخاب شود.
وثیقه ابزار کنترل ریسک است، نه معیار سنجش توان بازپرداخت
محسن سیفی، مدیرعامل بانک ملی ایران، در این پنل با اشاره به ضرورت اصلاح برخی مقررات بانکداری سنتی گفت: وثیقه ابزاری برای کنترل ریسک و زیان بانک است، اما برخورداری از وثیقه لزوماً به معنای توان بازپرداخت تسهیلات نیست. به گفته او، در نظام اعتبارمحور، سابقه بازپرداخت، رفتار مالی و توان بازپرداخت مشتری باید در تصمیمگیری برای اعطای تسهیلات مورد توجه قرار گیرد.
سیفی تأکید کرد: گذار از وثیقهمحوری به اعتبارمحوری نیازمند اصلاح نگاه نهاد ناظر، بازنگری در مقررات و دستورالعملهای اعتباری بانکها و تغییر نگرش حاکم بر شعب است. وی همچنین بر ضرورت توسعه ابزارهای معتبر اعتبارسنجی تأکید کرد و افزود: گزارشهای اعتبارسنجی باید اطلاعات قابل اتکایی برای تصمیمگیری فراهم کنند، نه اینکه بهتنهایی تعیینکننده اعطای تسهیلات باشند.
لندتکهایی که فقط وثیقه و فرایندهای بانکی را دیجیتالی کرده بودند
مجید حسامی در تشریح مدلهای مختلف اعتباردهی گفت: در صنعت لندتک باید میان اعتبارهای خرد و کوتاهمدت مانند اعتبار ماهانه و چهارقسطه BNPL و مدل اعتبار بانکی که برای خریدهای بزرگتر و با دوره بازپرداخت طولانیتر ارائه میشود، تفاوت گذاشت. به گفته او، در مدل دوم به اعتبار سود تعلق میگیرد و در ایران، به دلیل ربوی بودن دریافت بهره از سوی نهادهای غیربانکی و نیاز به منابع مالی بیشتر، این نوع اعتبار عمدتا از طریق همکاری بانکها و لندتکها تأمین میشود.
او توضیح داد که در این سازوکار، لندتکها نقش واسطه میان بانکها و متقاضیان اعتبار خرید را بر عهده دارند.
حسامی با اشاره به وضعیت صنعت پیش از آغاز فعالیت اسنپپی گفت: در آن دوره نیز لندتکهایی در کشور فعال بودند، اما عمدتاً مدلهایی مشابه لیزینگ را دنبال میکردند و همان فرایندهای سنتی دریافت مدارک و وثیقه را دیجیتالی کرده بودند.
محدودیت نظام اعتبارسنجی؛ نقطه آغاز توسعه مدل مستقل اسنپپی
حسامی با اشاره به تفاوت روشهای اعتبارسنجی در دنیا گفت: پلتفرمهای BNPL برای اعتبارهای کوتاهمدت معمولاً از روش استعلام اعتباری ساده یا Soft Credit Check استفاده میکنند که در آن بهجای دریافت گزارش کامل، رتبه اعتباری فرد و برخی شاخصهای هشداردهنده مانند سابقه ورشکستگی یا نکول بررسی میشود. در مقابل، برای اعتبارهای بلندمدتتر و خریدهای بزرگتر، از روش استعلام اعتباری کامل یا Hard Credit Check استفاده میشود.
به گفته او، در زمان آغاز فعالیت اسنپپی، نظام اعتبارسنجی ایران با دو محدودیت اساسی روبهرو بود: نخست، اطلاعات شرکت اعتبارسنجی ایران فقط در اختیار بانکها قرار داشت و دوم، پوشش آن عمدتاً محدود به افرادی بود که سابقه دریافت تسهیلات بانکی داشتند. این افراد عمدتاً با ارائه وثیقه تسهیلات بانکی دریافت کرده بودند؛ موضوعی که لزوماً به معنای برخورداری آنها از رفتار اعتباری مناسب نبود.
او افزود که نبود دسترسی به اطلاعات اعتبارسنجی، اسنپپی را به استفاده از مدل اعتبارسنجی مبتنی بر ردپای دیجیتال سوق داد؛ روشی که در آن رفتار خرید و تعامل کاربران با پلتفرمهای دیجیتال مبنای ارزیابی رفتار اعتباری آنها قرار میگیرد. اسنپپی نیز با تکیه بر دادههای رفتاری کاربران سوپراپلیکیشن اسنپ، مدل اختصاصی خود را توسعه داد.
وقتی دقت مدل رفتاری اسنپپی، سیستم سنتی را پشت سر گذاشت
مدیرعامل اسنپپی درباره عملکرد مدل اختصاصی این شرکت گفت: شاخص AUC که توانایی مدل در تفکیک ریسک اعتباری را نشان میدهد، در نسخه اولیه مدل اسنپپی حدود ۷۰ درصد بود؛ رقمی که در مقایسه با معیارهای بینالمللی عملکرد مطلوبی محسوب میشد و اکنون در مدل فعلی این شرکت به ۸۵ درصد رسیده است.
او در مقایسه با وضعیت اعتبارسنجی کشور در آن مقطع افزود: به گفته مدیرعامل وقت شرکت اعتبارسنجی ایران، شاخص AUC مدل این شرکت در آن زمان حدود ۵۵ درصد بود؛ هرچند عملکرد این مدل در سالهای بعد بهبود یافته است. مقایسه ارقام اعلامشده نشان میدهد که مدل اولیه اسنپپی، با وجود اتکا به دادههای رفتاری کاربران، از نظر شاخص AUC عملکرد بالاتری نسبت به مدل وقت شرکت اعتبارسنجی ایران داشته است.
حسامی محدودیت دسترسی به دادههای اعتبارسنجی در سالهای ابتدایی فعالیت اسنپپی را یک «توفیق اجباری مثبت» توصیف کرد؛ محدودیتی که این شرکت را به توسعه مدل اختصاصی اعتبارسنجی بر پایه ردپای دیجیتال کاربران در سوپراپلیکیشن اسنپ سوق داد.
او همچنین با اشاره به تحول نظام اعتبارسنجی ایران طی شش سال گذشته گفت: بررسی گروهی از کاربرانی که اسنپپی در ابتدای فعالیت براساس مدل اختصاصی خود به آنها اعتبار داده بود، نشان داد حدود ۹۵ درصدشان در نظام اعتبارسنجی کشور رتبه اعتباری نداشتند. به گفته حسامی، پوشش اعتبارسنجی در سالهای اخیر به شکل قابلتوجهی افزایش یافته و براساس اطلاعات موجود از شرکت اعتبارسنجی ایران، به نظر میرسد سهم افراد فاقد رتبه اکنون به نزدیک صفر رسیده باشد؛ تحولی که او آن را اتفاقی مثبت در توسعه نظام اعتبارسنجی کشور دانست.
BNPLها محرک عبور از نظام اعتباردهی وثیقهمحور شدند
حسامی با اشاره به تغییر رویکرد اعتباردهی در کشور گفت: در شش سال گذشته، نئوبانکها، سایر پلتفرمهای BNPL و حتی بانکهای سنتی نیز به سمت استفاده از مدلهای اعتباردهی بدون وثیقه حرکت کردهاند.
او تأکید کرد: اگر بگوییم BNPLها در ایران محرک عبور از نظام اعتباردهی وثیقهمحور به سمت اعتباردهی مبتنی بر اعتبار افراد بودهاند، اغراق نکردهایم.
حسامی در ادامه با اشاره به موانع استفاده از خدمات شرکت اعتبارسنجی ایران گفت: اسنپپی برای اعتبارهای ماهانه و چهارقسطه از گزارشهای این شرکت استفاده نمیکند. به گفته او، شش سال پیش نسخهای خلاصه از گزارش اعتبارسنجی شامل رتبه اعتباری و چهار یا پنج عامل مؤثر بر آن ارائه میشد که دریافت آن نیازی به رمز یکبارمصرف نداشت، اما اکنون این الزام به فرایند دریافت گزارش اضافه شده است.
او هزینه استعلام را مانع دیگری دانست و توضیح داد که قیمت این خدمت با توجه به اندازه سبد خرید در ایران و اقتصاد اعتبارهای کوتاهمدت، برای اسنپپی صرفه اقتصادی ندارد.
مدیرعامل اسنپپی در عین حال تأکید کرد که این شرکت برای ارائه اعتبارهای بانکی، بنا به الزام بانکهای همکار، از خدمات شرکت اعتبارسنجی ایران استفاده میکند؛ اما اعتبارسنجی برای اعتبارهای ماهانه و چهارقسطه همچنان بر پایه مدل اختصاصی مبتنی بر رفتار کاربران انجام میشود.
مدل جدید اعتبارسنجی تمام اشخاص حقیقی را پوشش میدهد
رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران، با اشاره به توسعه پایگاه داده ملی اعتبارسنجی گفت: از سال ۱۴۰۳ و در چارچوب قانون تأمین مالی تولید و زیرساخت، اطلاعات نهادهای مختلف حاکمیتی برای توسعه مدلهای اعتبارسنجی تجمیع شده است. به گفته او، در گذشته به دلیل اتکای مدلها به سوابق تسهیلات بانکی، تنها حدود ۳۰ درصد اشخاص دارای امتیاز اعتباری بودند، اما مدل جدید با استفاده از مدل اصلی یا جایگزین، امکان ارائه امتیاز اعتباری برای تمام اشخاص حقیقی را فراهم کرده است.
وی افزود: پوشش استعلامهای اشخاص حقیقی اکنون به ۱۰۰ درصد رسیده و حدود ۵۰ درصد استعلامهای اشخاص حقوقی نیز پاسخ داده میشود. قاسمپور همچنین از توسعه مدل اعتبارسنجی چک و طراحی مدلی برای تعیین سقف صدور چک بر اساس وضعیت اعتباری افراد خبر داد.
مدیرعامل شرکت اعتبارسنجی ایران در پاسخ به این پرسش که آیا اعتبارسنجی میتواند رفتار آینده مشتری را تضمین کند، گفت: مدلهای اعتبارسنجی بر اساس رفتار گذشته، احتمال وقوع ریسک در آینده را پیشبینی میکنند؛ از احتمال نکول تسهیلات گرفته تا برگشت چک یا درخواست خسارت بیمهای.
او تأکید کرد: حتی بالاترین امتیاز اعتباری نیز به معنای نبود ریسک نیست و هیچ مدلی نمیتواند بازپرداخت را بهطور قطعی تضمین کند. به گفته قاسمپور، توسعه زیرساختهای اطلاعاتی و بهبود مدلهای پیشبینی میتواند به ارزیابی دقیقتر ریسک و بهبود تصمیمگیریهای اعتباری کمک کند.
در پنل تخصصی «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» که روز چهارشنبه ۲۷ آبانماه در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد، مدیران بانکی و فعالان این حوزه درباره گذار از وثیقهمحوری به اعتبارمحوری گفتوگو کردند. مجید حسامی، مدیرعامل و همبنیانگذار اسنپپی، در این نشست ضمن تشریح تجربه ششساله این شرکت در توسعه مدل اعتبارسنجی مبتنی بر دادههای رفتاری کاربران، به محدودیتهای نظام اعتبارسنجی و موانع استفاده از گزارشهای شرکت اعتبارسنجی ایران برای اعتبارهای کوتاهمدت پرداخت.
اعتبارمحوری به معنای حذف کامل وثیقه نیست
اعتبارمحوری به معنای حذف کامل وثیقه نیست
محمدعلی رستگار، رئیس هیئتمدیره بانک تجارت و عضو هیئت علمی دانشگاه تربیت مدرس، گفت: مدلهای اعتبارسنجی باید متناسب با نوع مشتری طراحی شوند و نمیتوان اشخاص حقیقی، کسبوکارهای کوچک، استارتاپها و شرکتهای بزرگ را با معیارهای یکسان ارزیابی کرد. به گفته او، توسعه اعتباردهی مبتنی بر رفتار افراد میتواند به فراگیری مالی کمک کند؛ چراکه همه افراد وثیقه کافی ندارند، اما باید امکان دسترسی به خدمات اعتباری برای آنها فراهم باشد.
رستگار با اشاره به مفهوم زیان اعتباری مورد انتظار افزود: بانکها باید احتمال نکول، میزان منابع در معرض ریسک و امکان بازیابی آنها را در ارزیابی اعتباری لحاظ کنند. وی همچنین بر تفاوت رفتار اعتباری گذشته با توان بازپرداخت آینده تأکید کرد و گفت: حرکت به سمت اعتبارمحوری به معنای حذف کامل وثیقه نیست و مدل اعتباردهی باید متناسب با نوع مشتری، اندازه تسهیلات و میزان ریسک انتخاب شود.
وثیقه ابزار کنترل ریسک است، نه معیار سنجش توان بازپرداخت
وثیقه ابزار کنترل ریسک است، نه معیار سنجش توان بازپرداخت
محسن سیفی، مدیرعامل بانک ملی ایران، در این پنل با اشاره به ضرورت اصلاح برخی مقررات بانکداری سنتی گفت: وثیقه ابزاری برای کنترل ریسک و زیان بانک است، اما برخورداری از وثیقه لزوماً به معنای توان بازپرداخت تسهیلات نیست. به گفته او، در نظام اعتبارمحور، سابقه بازپرداخت، رفتار مالی و توان بازپرداخت مشتری باید در تصمیمگیری برای اعطای تسهیلات مورد توجه قرار گیرد.
سیفی تأکید کرد: گذار از وثیقهمحوری به اعتبارمحوری نیازمند اصلاح نگاه نهاد ناظر، بازنگری در مقررات و دستورالعملهای اعتباری بانکها و تغییر نگرش حاکم بر شعب است. وی همچنین بر ضرورت توسعه ابزارهای معتبر اعتبارسنجی تأکید کرد و افزود: گزارشهای اعتبارسنجی باید اطلاعات قابل اتکایی برای تصمیمگیری فراهم کنند، نه اینکه بهتنهایی تعیینکننده اعطای تسهیلات باشند.
سیفی تأکید کرد: گذار از وثیقهمحوری به اعتبارمحوری نیازمند اصلاح نگاه نهاد ناظر، بازنگری در مقررات و دستورالعملهای اعتباری بانکها و تغییر نگرش حاکم بر شعب است. وی همچنین بر ضرورت توسعه ابزارهای معتبر اعتبارسنجی تأکید کرد و افزود: گزارشهای اعتبارسنجی باید اطلاعات قابل اتکایی برای تصمیمگیری فراهم کنند، نه اینکه بهتنهایی تعیینکننده اعطای تسهیلات باشند.
لندتکهایی که فقط وثیقه و فرایندهای بانکی را دیجیتالی کرده بودند
لندتکهایی که فقط وثیقه و فرایندهای بانکی را دیجیتالی کرده بودند
مجید حسامی در تشریح مدلهای مختلف اعتباردهی گفت: در صنعت لندتک باید میان اعتبارهای خرد و کوتاهمدت مانند اعتبار ماهانه و چهارقسطه BNPL و مدل اعتبار بانکی که برای خریدهای بزرگتر و با دوره بازپرداخت طولانیتر ارائه میشود، تفاوت گذاشت. به گفته او، در مدل دوم به اعتبار سود تعلق میگیرد و در ایران، به دلیل ربوی بودن دریافت بهره از سوی نهادهای غیربانکی و نیاز به منابع مالی بیشتر، این نوع اعتبار عمدتا از طریق همکاری بانکها و لندتکها تأمین میشود.
او توضیح داد که در این سازوکار، لندتکها نقش واسطه میان بانکها و متقاضیان اعتبار خرید را بر عهده دارند.
حسامی با اشاره به وضعیت صنعت پیش از آغاز فعالیت اسنپپی گفت: در آن دوره نیز لندتکهایی در کشور فعال بودند، اما عمدتاً مدلهایی مشابه لیزینگ را دنبال میکردند و همان فرایندهای سنتی دریافت مدارک و وثیقه را دیجیتالی کرده بودند.
محدودیت نظام اعتبارسنجی؛ نقطه آغاز توسعه مدل مستقل اسنپپی
محدودیت نظام اعتبارسنجی؛ نقطه آغاز توسعه مدل مستقل اسنپپی
حسامی با اشاره به تفاوت روشهای اعتبارسنجی در دنیا گفت: پلتفرمهای BNPL برای اعتبارهای کوتاهمدت معمولاً از روش استعلام اعتباری ساده یا Soft Credit Check استفاده میکنند که در آن بهجای دریافت گزارش کامل، رتبه اعتباری فرد و برخی شاخصهای هشداردهنده مانند سابقه ورشکستگی یا نکول بررسی میشود. در مقابل، برای اعتبارهای بلندمدتتر و خریدهای بزرگتر، از روش استعلام اعتباری کامل یا Hard Credit Check استفاده میشود.
به گفته او، در زمان آغاز فعالیت اسنپپی، نظام اعتبارسنجی ایران با دو محدودیت اساسی روبهرو بود: نخست، اطلاعات شرکت اعتبارسنجی ایران فقط در اختیار بانکها قرار داشت و دوم، پوشش آن عمدتاً محدود به افرادی بود که سابقه دریافت تسهیلات بانکی داشتند. این افراد عمدتاً با ارائه وثیقه تسهیلات بانکی دریافت کرده بودند؛ موضوعی که لزوماً به معنای برخورداری آنها از رفتار اعتباری مناسب نبود.
او افزود که نبود دسترسی به اطلاعات اعتبارسنجی، اسنپپی را به استفاده از مدل اعتبارسنجی مبتنی بر ردپای دیجیتال سوق داد؛ روشی که در آن رفتار خرید و تعامل کاربران با پلتفرمهای دیجیتال مبنای ارزیابی رفتار اعتباری آنها قرار میگیرد. اسنپپی نیز با تکیه بر دادههای رفتاری کاربران سوپراپلیکیشن اسنپ، مدل اختصاصی خود را توسعه داد.
وقتی دقت مدل رفتاری اسنپپی، سیستم سنتی را پشت سر گذاشت
وقتی دقت مدل رفتاری اسنپپی، سیستم سنتی را پشت سر گذاشت
مدیرعامل اسنپپی درباره عملکرد مدل اختصاصی این شرکت گفت: شاخص AUC که توانایی مدل در تفکیک ریسک اعتباری را نشان میدهد، در نسخه اولیه مدل اسنپپی حدود ۷۰ درصد بود؛ رقمی که در مقایسه با معیارهای بینالمللی عملکرد مطلوبی محسوب میشد و اکنون در مدل فعلی این شرکت به ۸۵ درصد رسیده است.
او در مقایسه با وضعیت اعتبارسنجی کشور در آن مقطع افزود: به گفته مدیرعامل وقت شرکت اعتبارسنجی ایران، شاخص AUC مدل این شرکت در آن زمان حدود ۵۵ درصد بود؛ هرچند عملکرد این مدل در سالهای بعد بهبود یافته است. مقایسه ارقام اعلامشده نشان میدهد که مدل اولیه اسنپپی، با وجود اتکا به دادههای رفتاری کاربران، از نظر شاخص AUC عملکرد بالاتری نسبت به مدل وقت شرکت اعتبارسنجی ایران داشته است.
حسامی محدودیت دسترسی به دادههای اعتبارسنجی در سالهای ابتدایی فعالیت اسنپپی را یک «توفیق اجباری مثبت» توصیف کرد؛ محدودیتی که این شرکت را به توسعه مدل اختصاصی اعتبارسنجی بر پایه ردپای دیجیتال کاربران در سوپراپلیکیشن اسنپ سوق داد.
حسامی محدودیت دسترسی به دادههای اعتبارسنجی در سالهای ابتدایی فعالیت اسنپپی را یک «توفیق اجباری مثبت» توصیف کرد؛ محدودیتی که این شرکت را به توسعه مدل اختصاصی اعتبارسنجی بر پایه ردپای دیجیتال کاربران در سوپراپلیکیشن اسنپ سوق داد.
او همچنین با اشاره به تحول نظام اعتبارسنجی ایران طی شش سال گذشته گفت: بررسی گروهی از کاربرانی که اسنپپی در ابتدای فعالیت براساس مدل اختصاصی خود به آنها اعتبار داده بود، نشان داد حدود ۹۵ درصدشان در نظام اعتبارسنجی کشور رتبه اعتباری نداشتند. به گفته حسامی، پوشش اعتبارسنجی در سالهای اخیر به شکل قابلتوجهی افزایش یافته و براساس اطلاعات موجود از شرکت اعتبارسنجی ایران، به نظر میرسد سهم افراد فاقد رتبه اکنون به نزدیک صفر رسیده باشد؛ تحولی که او آن را اتفاقی مثبت در توسعه نظام اعتبارسنجی کشور دانست.
BNPLها محرک عبور از نظام اعتباردهی وثیقهمحور شدند
BNPLها محرک عبور از نظام اعتباردهی وثیقهمحور شدند
حسامی با اشاره به تغییر رویکرد اعتباردهی در کشور گفت: در شش سال گذشته، نئوبانکها، سایر پلتفرمهای BNPL و حتی بانکهای سنتی نیز به سمت استفاده از مدلهای اعتباردهی بدون وثیقه حرکت کردهاند.
او تأکید کرد: اگر بگوییم BNPLها در ایران محرک عبور از نظام اعتباردهی وثیقهمحور به سمت اعتباردهی مبتنی بر اعتبار افراد بودهاند، اغراق نکردهایم.
حسامی در ادامه با اشاره به موانع استفاده از خدمات شرکت اعتبارسنجی ایران گفت: اسنپپی برای اعتبارهای ماهانه و چهارقسطه از گزارشهای این شرکت استفاده نمیکند. به گفته او، شش سال پیش نسخهای خلاصه از گزارش اعتبارسنجی شامل رتبه اعتباری و چهار یا پنج عامل مؤثر بر آن ارائه میشد که دریافت آن نیازی به رمز یکبارمصرف نداشت، اما اکنون این الزام به فرایند دریافت گزارش اضافه شده است.
او هزینه استعلام را مانع دیگری دانست و توضیح داد که قیمت این خدمت با توجه به اندازه سبد خرید در ایران و اقتصاد اعتبارهای کوتاهمدت، برای اسنپپی صرفه اقتصادی ندارد.
او هزینه استعلام را مانع دیگری دانست و توضیح داد که قیمت این خدمت با توجه به اندازه سبد خرید در ایران و اقتصاد اعتبارهای کوتاهمدت، برای اسنپپی صرفه اقتصادی ندارد.
مدیرعامل اسنپپی در عین حال تأکید کرد که این شرکت برای ارائه اعتبارهای بانکی، بنا به الزام بانکهای همکار، از خدمات شرکت اعتبارسنجی ایران استفاده میکند؛ اما اعتبارسنجی برای اعتبارهای ماهانه و چهارقسطه همچنان بر پایه مدل اختصاصی مبتنی بر رفتار کاربران انجام میشود.
مدل جدید اعتبارسنجی تمام اشخاص حقیقی را پوشش میدهد
مدل جدید اعتبارسنجی تمام اشخاص حقیقی را پوشش میدهد
رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران، با اشاره به توسعه پایگاه داده ملی اعتبارسنجی گفت: از سال ۱۴۰۳ و در چارچوب قانون تأمین مالی تولید و زیرساخت، اطلاعات نهادهای مختلف حاکمیتی برای توسعه مدلهای اعتبارسنجی تجمیع شده است. به گفته او، در گذشته به دلیل اتکای مدلها به سوابق تسهیلات بانکی، تنها حدود ۳۰ درصد اشخاص دارای امتیاز اعتباری بودند، اما مدل جدید با استفاده از مدل اصلی یا جایگزین، امکان ارائه امتیاز اعتباری برای تمام اشخاص حقیقی را فراهم کرده است.
وی افزود: پوشش استعلامهای اشخاص حقیقی اکنون به ۱۰۰ درصد رسیده و حدود ۵۰ درصد استعلامهای اشخاص حقوقی نیز پاسخ داده میشود. قاسمپور همچنین از توسعه مدل اعتبارسنجی چک و طراحی مدلی برای تعیین سقف صدور چک بر اساس وضعیت اعتباری افراد خبر داد.
وی افزود: پوشش استعلامهای اشخاص حقیقی اکنون به ۱۰۰ درصد رسیده و حدود ۵۰ درصد استعلامهای اشخاص حقوقی نیز پاسخ داده میشود. قاسمپور همچنین از توسعه مدل اعتبارسنجی چک و طراحی مدلی برای تعیین سقف صدور چک بر اساس وضعیت اعتباری افراد خبر داد.
مدیرعامل شرکت اعتبارسنجی ایران در پاسخ به این پرسش که آیا اعتبارسنجی میتواند رفتار آینده مشتری را تضمین کند، گفت: مدلهای اعتبارسنجی بر اساس رفتار گذشته، احتمال وقوع ریسک در آینده را پیشبینی میکنند؛ از احتمال نکول تسهیلات گرفته تا برگشت چک یا درخواست خسارت بیمهای.
او تأکید کرد: حتی بالاترین امتیاز اعتباری نیز به معنای نبود ریسک نیست و هیچ مدلی نمیتواند بازپرداخت را بهطور قطعی تضمین کند. به گفته قاسمپور، توسعه زیرساختهای اطلاعاتی و بهبود مدلهای پیشبینی میتواند به ارزیابی دقیقتر ریسک و بهبود تصمیمگیریهای اعتباری کمک کند.



ارسال دیدگاه
دیدگاهها