
سقوط سودآوری بانک رسالت؛ زیان ۳۳۰۵ میلیارد تومانی، زنگ خطر برای سهامداران
بانک قرضالحسنه رسالت در صورتهای مالی ۱۲ماهه منتهی به اسفند ۱۴۰۴، کارنامهای نگرانکننده از افت درآمدهای عملیاتی و جهش زیان خالص به ثبت رسانده است؛ زیانی که با رشد ۴۵۴ درصدی به ۳۳۰۵ میلیارد تومان رسیده و به ازای هر سهم، ۲۷۵۴ ریال زیان به سهامداران تحمیل کرده است. همزمان، افت ۲۸ درصدی درآمد تسهیلات اعطایی و کاهش ۴۲ درصدی درآمدهای عملیاتی، پرسشهای جدی درباره پایداری مدل درآمدی، کنترل هزینهها و برنامه مدیریت بانک برای خروج از وضعیت فعلی مطرح میکند.
به گزارش پول و تجارت، اطلاعات منتشرشده بانک قرضالحسنه رسالت با نماد معاملاتی «وسالت» در سامانه کدال نشان میدهد؛ عملکرد مالی این بانک در سال مالی ۱۴۰۴ با افت محسوس در برخی منابع اصلی درآمدی و افزایش قابلتوجه زیان همراه بوده است؛ وضعیتی که نمیتوان از کنار آن بهسادگی عبور کرد.
بر اساس این گزارش، درآمد تسهیلات اعطایی بانک با افت ۲۸ درصدی از ۲۰۰۵ میلیارد تومان در دوره مشابه سال قبل به ۱۴۵۰ میلیارد تومان کاهش یافته است. درآمدهای عملیاتی نیز با سقوط ۴۲ درصدی به ۲۵۳۴ میلیارد تومان رسیدهاند؛ ارقامی که از تضعیف بخش مهمی از ظرفیت درآمدزایی بانک حکایت دارند.

رشد کارمزدها هم مانع تشدید زیان نشد
در نقطه مقابل، درآمدهای کارمزدی بانک با رشد ۶۰ درصدی به ۳۱۵۱ میلیارد تومان رسیده است؛ افزایشی که در نگاه نخست میتواند نشانهای مثبت از توسعه درآمدهای خدماتی باشد. با این حال، نتیجه نهایی صورتهای مالی نشان میدهد این رشد برای جلوگیری از تشدید زیان کافی نبوده است.
زیان خالص بانک در سال مالی ۱۴۰۴ به ۳۳۰۵ میلیارد تومان رسیده؛ رقمی که بنا بر گزارش منتشرشده، نسبت به دوره مشابه سال قبل ۴۵۴ درصد افزایش یافته است. زیان هر سهم نیز به ۲۷۵۴ ریال رسیده که از تداوم فشار سنگین بر نتیجه مالی بانک حکایت دارد.
پرسشهای جدی پیش روی مدیران «وسالت»
آنچه در عملکرد مالی رسالت بیش از همه جلب توجه میکند، فاصله میان رشد درآمدهای کارمزدی و وخامت نتیجه نهایی فعالیت بانک است. این وضعیت ضرورت بررسی دقیقتر ساختار هزینهها، کیفیت درآمدها، عوامل کاهش درآمد تسهیلات و دلایل افزایش زیان را برجسته میکند.
اکنون پرسش اصلی این است که چه عواملی، با وجود افزایش درآمدهای کارمزدی، زمینه ثبت چنین زیان سنگینی را فراهم کردهاند؟ سهم هزینههای مالی، هزینههای اداری و عمومی، مطالبات مشکوکالوصول و سایر اقلام اثرگذار در این زیان چه میزان بوده است؟ پاسخ به این پرسشها برای ارزیابی دقیق وضعیت بانک و چشمانداز سودآوری آن ضروری است.
سهامداران در انتظار پاسخ، نه وعده
برای سهامداران «وسالت»، رشد زیان خالص صرفاً یک عدد در صورتهای مالی نیست؛ بلکه هشداری درباره ضرورت شفافسازی بیشتر و ارائه برنامهای روشن برای اصلاح روند عملیاتی بانک است. انتظار میرود هیئتمدیره با تشریح دلایل افت درآمدهای عملیاتی و جهش زیان، اقدامات مشخص خود را برای کنترل هزینهها، تقویت منابع درآمدی پایدار و بازگشت به مسیر سودآوری اعلام کند.
با این حال، ارزیابی نهایی از وضعیت مالی بانک مستلزم بررسی جزئیات کامل صورتهای مالی، ترکیب هزینهها، کیفیت داراییها و جریان نقدی آن است. تا زمانی که دلایل اصلی این زیان و برنامه عملیاتی مدیریت برای مهار آن بهروشنی مشخص نشود، عملکرد سال ۱۴۰۴ «وسالت» همچنان یکی از مهمترین نقاط ابهام پیش روی سهامداران این بانک خواهد بود.
بر اساس این گزارش، درآمد تسهیلات اعطایی بانک با افت ۲۸ درصدی از ۲۰۰۵ میلیارد تومان در دوره مشابه سال قبل به ۱۴۵۰ میلیارد تومان کاهش یافته است. درآمدهای عملیاتی نیز با سقوط ۴۲ درصدی به ۲۵۳۴ میلیارد تومان رسیدهاند؛ ارقامی که از تضعیف بخش مهمی از ظرفیت درآمدزایی بانک حکایت دارند.
رشد کارمزدها هم مانع تشدید زیان نشد
در نقطه مقابل، درآمدهای کارمزدی بانک با رشد ۶۰ درصدی به ۳۱۵۱ میلیارد تومان رسیده است؛ افزایشی که در نگاه نخست میتواند نشانهای مثبت از توسعه درآمدهای خدماتی باشد. با این حال، نتیجه نهایی صورتهای مالی نشان میدهد این رشد برای جلوگیری از تشدید زیان کافی نبوده است.
زیان خالص بانک در سال مالی ۱۴۰۴ به ۳۳۰۵ میلیارد تومان رسیده؛ رقمی که بنا بر گزارش منتشرشده، نسبت به دوره مشابه سال قبل ۴۵۴ درصد افزایش یافته است. زیان هر سهم نیز به ۲۷۵۴ ریال رسیده که از تداوم فشار سنگین بر نتیجه مالی بانک حکایت دارد.
پرسشهای جدی پیش روی مدیران «وسالت»
آنچه در عملکرد مالی رسالت بیش از همه جلب توجه میکند، فاصله میان رشد درآمدهای کارمزدی و وخامت نتیجه نهایی فعالیت بانک است. این وضعیت ضرورت بررسی دقیقتر ساختار هزینهها، کیفیت درآمدها، عوامل کاهش درآمد تسهیلات و دلایل افزایش زیان را برجسته میکند.
اکنون پرسش اصلی این است که چه عواملی، با وجود افزایش درآمدهای کارمزدی، زمینه ثبت چنین زیان سنگینی را فراهم کردهاند؟ سهم هزینههای مالی، هزینههای اداری و عمومی، مطالبات مشکوکالوصول و سایر اقلام اثرگذار در این زیان چه میزان بوده است؟ پاسخ به این پرسشها برای ارزیابی دقیق وضعیت بانک و چشمانداز سودآوری آن ضروری است.
سهامداران در انتظار پاسخ، نه وعده
برای سهامداران «وسالت»، رشد زیان خالص صرفاً یک عدد در صورتهای مالی نیست؛ بلکه هشداری درباره ضرورت شفافسازی بیشتر و ارائه برنامهای روشن برای اصلاح روند عملیاتی بانک است. انتظار میرود هیئتمدیره با تشریح دلایل افت درآمدهای عملیاتی و جهش زیان، اقدامات مشخص خود را برای کنترل هزینهها، تقویت منابع درآمدی پایدار و بازگشت به مسیر سودآوری اعلام کند.
با این حال، ارزیابی نهایی از وضعیت مالی بانک مستلزم بررسی جزئیات کامل صورتهای مالی، ترکیب هزینهها، کیفیت داراییها و جریان نقدی آن است. تا زمانی که دلایل اصلی این زیان و برنامه عملیاتی مدیریت برای مهار آن بهروشنی مشخص نشود، عملکرد سال ۱۴۰۴ «وسالت» همچنان یکی از مهمترین نقاط ابهام پیش روی سهامداران این بانک خواهد بود.

درآمد اینترنت استارلینک رشد کرد و به ۵٫۲ میلیارد دلار رسید

صعود بیتکوین به کانال ۸۳ هزار دلار همزمان با رشد سهام آمریکا؛ مقاومت بعدی کجاست؟
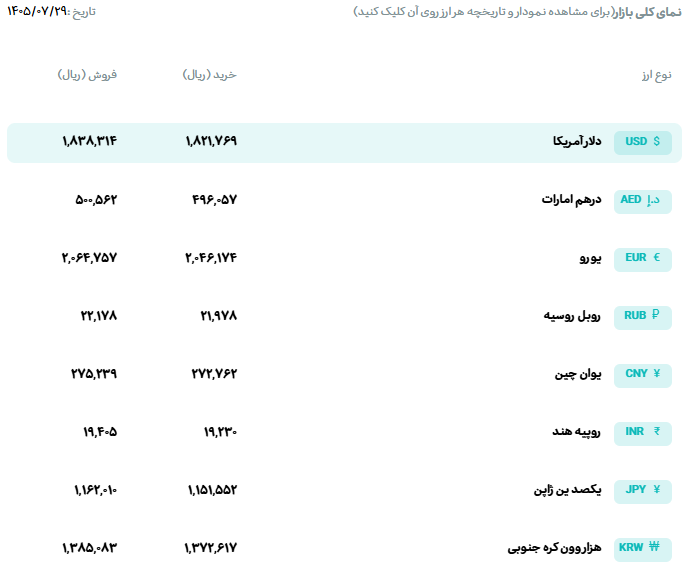
قیمت دلار و یورو مرکز مبادله ایران؛ امروز چهار شنبه ۲۹ مهر ۱۴۰۵

معاون اجرایی رئیسجمهور: اقتصادنوین یکی از متوازنترین بانکهای کشور است
ارسال دیدگاه
دیدگاهها